F-Gaz 2030 : pourquoi passer aux fluides frigorigènes à bas GWP maintenant
Le règlement F-Gas (UE) 2024/573 réduit les quotas de HFC jusqu'en 2030. Comprendre le calendrier, l'impact sur les coûts et pourquoi anticiper la bascule vers le CO2 et les HFO plutôt que la subir.
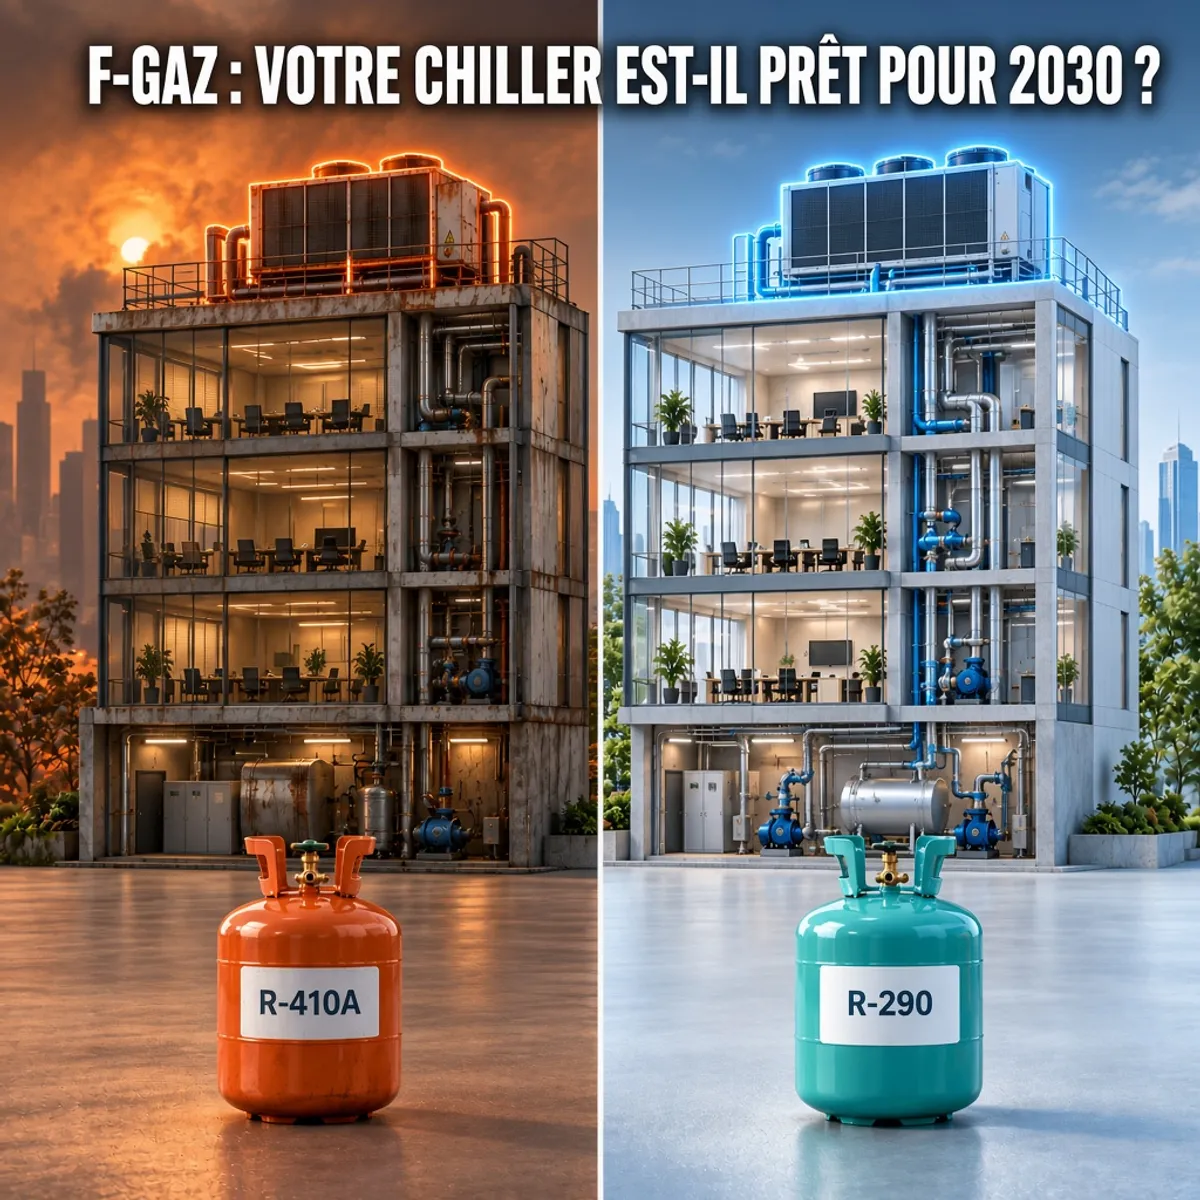
En résumé : le règlement européen F-Gas (UE) 2024/573 organise une réduction progressive des quotas de fluides frigorigènes à fort potentiel de réchauffement global (GWP), avec des paliers de plus en plus serrés jusqu’en 2030. Les fluides comme le R-404A ou le R-134a vont devenir plus rares et plus chers avant d’être interdits sur de nombreuses applications neuves. Les exploitants et installateurs qui anticipent la bascule vers des fluides à bas GWP (CO₂ R-744, HFO, ammoniac) maîtrisent leurs coûts ; ceux qui attendent la subissent.
Ce que change concrètement le calendrier F-Gas jusqu’en 2030
Le règlement (UE) 2024/573, entré en vigueur en mars 2024, a remplacé le règlement 517/2014 et durci sensiblement la trajectoire de réduction des HFC. Le principe reste le même (un système de quotas européens, exprimés en tonnes équivalent CO₂, alloués aux producteurs et importateurs de fluides frigorigènes), mais la pente de réduction s’accélère nettement à l’approche de 2030.
Concrètement, la quantité totale de HFC autorisée sur le marché européen diminue par paliers successifs. Chaque palier réduit le volume disponible alors que le parc d’installations existantes continue, lui, de consommer du fluide pour sa maintenance courante. Le résultat mécanique est connu depuis les paliers précédents : les fluides à fort GWP encore autorisés deviennent de plus en plus rares, donc de plus en plus chers, plusieurs mois avant chaque nouvelle échéance.
Le règlement va plus loin que la seule réduction des quotas : il interdit progressivement l’usage de certains fluides à fort GWP sur des équipements neufs, par type d’application et par seuil de GWP, selon un calendrier qui s’échelonne jusqu’à la fin de la décennie. Une installation neuve qui serait conçue aujourd’hui autour d’un fluide dont l’interdiction est déjà programmée se retrouve avec une durée de vie utile artificiellement raccourcie.
Pourquoi la hausse des prix n’est pas linéaire
C’est le point le moins bien anticipé par les exploitants : le prix d’un fluide à fort GWP ne suit pas une courbe régulière. Il reste stable, parfois pendant plusieurs trimestres, puis grimpe brutalement à l’approche d’un palier de réduction de quota, quand la disponibilité se resserre plus vite que la demande de maintenance des parcs installés.
Un exploitant qui découvre cette tension au moment où une fuite importante l’oblige à recharger en urgence une installation ancienne au R-404A se retrouve en position de faiblesse : pas de marge de négociation, un fluide difficile à trouver, et parfois l’obligation de considérer le remplacement complet de l’équipement plutôt que sa simple recharge. C’est un scénario qui se répète à chaque palier depuis 2020, et qui va se reproduire à l’approche de 2030 avec une intensité plus forte, les quotas restants étant proportionnellement plus faibles.
Ce que « bas GWP » veut dire dans les faits
Le potentiel de réchauffement global (GWP) mesure l’impact d’un fluide sur le réchauffement climatique comparé au CO₂, pris comme référence avec un GWP de 1. Un R-404A affiche un GWP proche de 3 900 : un kilo de ce fluide relâché dans l’atmosphère équivaut, en effet de serre, à près de 3 900 kilos de CO₂. C’est ce chiffre qui détermine directement le nombre de tonnes équivalent CO₂ consommées par une charge, et donc la vitesse à laquelle un parc épuise ses droits face aux quotas.
Les alternatives à bas GWP suivent des logiques différentes selon l’application :
- Le CO₂ (R-744), GWP de 1 : la solution la plus radicale sur le plan réglementaire, de plus en plus répandue en grande distribution alimentaire sur les architectures transcritiques. Elle demande une régulation plus fine et des composants dimensionnés pour des pressions bien plus élevées, mais elle met l’installation définitivement à l’abri des paliers de quota à venir.
- Les HFO et mélanges HFO/HFC, GWP généralement inférieur à 150 : une transition plus progressive, souvent choisie en rénovation quand un remplacement complet de l’architecture n’est pas envisageable à court terme.
- L’ammoniac (R-717), GWP de 0 : réservé aux installations industrielles de grande puissance, pour des raisons de sécurité liées à sa toxicité, mais imbattable sur le plan réglementaire comme sur le rendement énergétique.
Le choix entre ces options dépend du type d’installation, du budget disponible et de l’horizon de remplacement déjà prévu. Mais dans tous les cas, retarder la décision revient à la prendre dans l’urgence, au moment le moins favorable.
Le vrai coût de l’attentisme
La tentation la plus commune consiste à traiter le sujet fluide par fluide, installation par installation, au fil des pannes. C’est une approche qui semble économiser du budget à court terme et qui, sur la durée, coûte le plus cher : chaque recharge d’urgence sur un fluide en tension tarifaire se paie au prix fort, chaque contrôle d’étanchéité repoussé expose à une non-conformité, et chaque remplacement décidé dans l’urgence se fait sans avoir pu comparer sereinement les options.
Un plan de sortie des fluides à fort GWP, construit à l’échelle d’un parc plutôt que machine par machine, change la donne : il permet de prioriser les remplacements sur les installations qui consomment le plus de tonnes équivalent CO₂, de lisser l’investissement sur plusieurs exercices budgétaires, et de profiter des fenêtres où les nouveaux équipements CO₂ ou HFO sont disponibles sans délai de fabrication allongé.
Le rôle des données dans cette transition
Construire ce plan suppose de répondre à des questions précises, pour chaque équipement du parc : quel fluide, quelle charge, quel GWP, quelle tonne équivalent CO₂ associée, quelle date de dernier contrôle, quelle tendance de consommation de fluide sur les douze derniers mois. Ce sont exactement les données que le registre F-Gas impose déjà de tenir, mais qui restent, dans la plupart des exploitations, dispersées entre des fiches papier et des tableurs remplis a posteriori.
C’est le terrain sur lequel nous intervenons, en tant qu’agence spécialisée en intelligence artificielle et automatisation : nous ne posons pas de capteurs et n’intervenons pas sur les installations elles-mêmes, ce travail reste celui des installateurs et frigoristes. Notre rôle commence une fois que la donnée existe côté exploitant (via le registre F-Gas, la GMAO ou les remontées des régulateurs) et consiste à la structurer pour en faire un outil de décision : classement du parc par exposition réglementaire, simulation de l’impact d’un palier de quota sur le coût de maintenance à venir, alerte quand une installation approche un seuil qui justifierait d’anticiper son remplacement plutôt que sa prochaine recharge.
Nous détaillons cette approche, ainsi que la façon dont l’IA s’articule avec la conformité F-Gas au quotidien, sur notre page solutions IA pour le froid commercial.
Et maintenant ?
Si votre parc contient encore des installations au R-404A, au R-507A ou à d’autres fluides à fort GWP, le bon moment pour cartographier l’exposition réglementaire de votre parc, c’est avant le prochain palier de quota, pas pendant. Parlez-nous de votre registre F-Gas et de vos données d’exploitation : nous vous dirons ce qui peut être structuré et exploité dès maintenant pour construire ce plan de sortie sereinement.
À lire aussi
Qu'est-ce qu'une agence IA ? Rôle, services et comment la choisir
Définition claire d'une agence IA : son rôle, la différence avec une agence généraliste, les tarifs pratiqués et les questions à poser avant de signer.
Développement SaaS sur mesure : définition, étapes et tarifs
Qu'est-ce qu'un développement SaaS sur mesure, en quoi il diffère d'un SaaS du marché, les étapes d'un projet (du MVP au produit complet) et les tarifs pratiqués.
Agence généraliste, spécialisée ou recrutement interne pour l'IA ?
Comparatif entre agence généraliste, agence spécialisée en infrastructure IA et recrutement interne : coûts, délais et critères pour choisir sans se tromper.